


Agency-eigenaars geloven graag dat hun resultaat een kwestie is van talent, inzet en een paar slimme klanten. Dat klopt ook. Maar als je de jaarrekeningen van duizend Belgische agencies op een kaart legt, valt er iets ongemakkelijks op: je tarief begint bij je postcode. De stad verkoopt duur, de rand zit klem, en de provincie die het hardst op haar centen let, rendeert het best. De kaart liegt niet.
Bij IKAg verzamelen we de neergelegde jaarrekeningen van het Belgische agencylandschap. Geen enquête met een rooskleurige zelfinschatting, maar wat agencies écht bij de Nationale Bank deponeren. Voor dit stuk doken we in de regionale verschillen: brutomarge per kop, EBITDA-marge, het aandeel verlieslatende agencies, en hoe dat per provincie evolueert. Wat eruit komt, is geen folklore over Antwerpse branie of West-Vlaamse zuinigheid. Het zijn cijfers. Die de folklore toevallig wel bevestigen.
De kaart begint scheef
Voor we naar geld kijken: de Belgische agencywereld is geografisch geen evenwichtig bordspel. Antwerpen (261 agencies) en Oost-Vlaanderen (224) zijn samen goed voor bijna de helft van het hele bestand. De as Antwerpen-Gent is de hoofdader. West-Vlaanderen (119), Vlaams-Brabant (96), Brussel (92) en Limburg (60) volgen op afstand. Wallonië is in deze data te dun bezaaid om er iets zinnigs over te zeggen, dus dit verhaal blijft grotendeels boven de taalgrens.
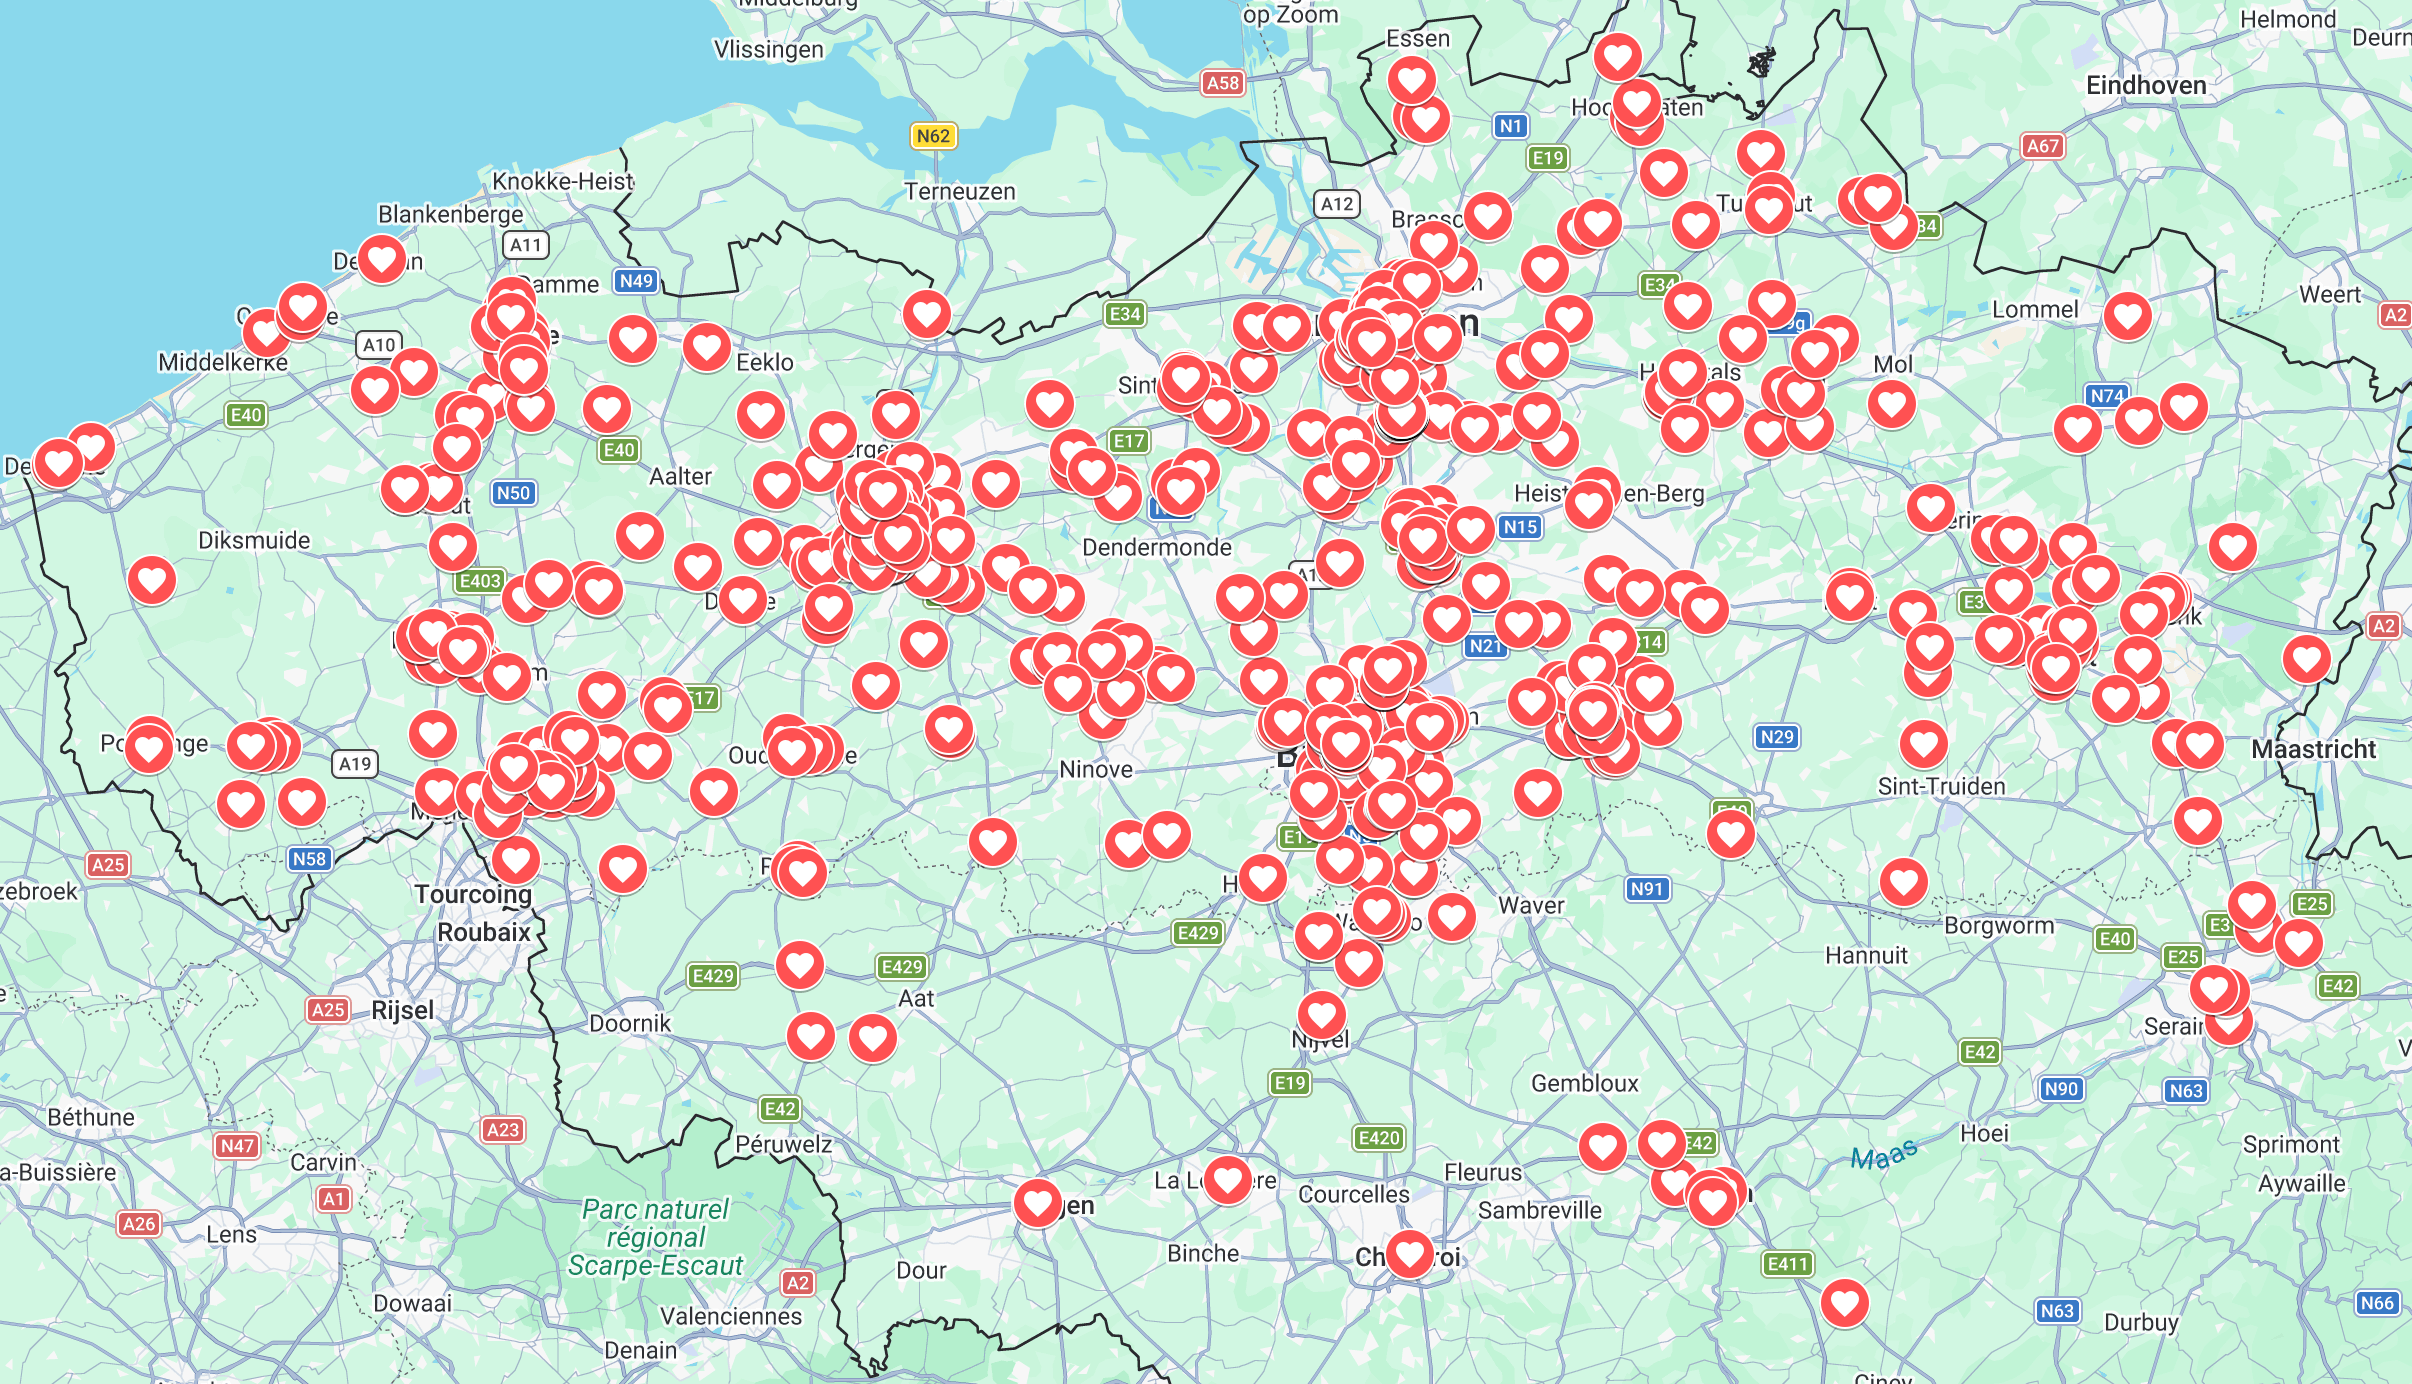
Die concentratie is op zich al een patroon: het gros van de agencies vist in dezelfde twee vijvers. En in een volle vijver wordt de prijs per vis lager. Onthoud dat, want het komt terug.
Zes provincies, zes verhalen
Hier is het beeld voor het laatste volledige boekjaar. Brutomarge per VTE is de productiviteit per kop, EBITDA-marge meet wat er na de operationele kosten overblijft, en het verliescijfer is simpelweg het aandeel agencies dat het jaar in het rood afsloot.
Boekjaar 2024, mediaanwaarden per provincie
