


Vraag tien bureau-eigenaars of ze ooit gaan verkopen en er zeggen er acht “ja, ooit”. Vraag wanneer ze daar voor het laatst een halve dag aan besteed hebben en het wordt stil.
Dat is jarenlang een defendabele houding geweest. Verkoopklaar zijn was een toestand die je bereikte in het jaar dat je verkocht: boeken opkuisen, klantconcentratie wegwerken, jezelf overbodig maken. Wie geen concrete plannen had, kon dat gerust uitstellen.
Sinds 1 januari 2026 klopt dat niet meer. Er is een wet bijgekomen met een referentiedatum in het verleden en een deadline in de nabije toekomst, en die deadline heeft geen boodschap aan jouw planning. Wie in 2031 verkoopt en pas in 2031 begint na te denken, betaalt voor niets. Ondertussen is ook de markt van humeur veranderd: er wordt weer gekocht, maar gerichter, en de bureaus die tien jaar lang de veiligste positionering hadden zitten plots in de moeilijkste.
Dit artikel gaat over allebei. Eerst wat de nieuwe meerwaardebelasting je effectief kost, met de rekensom erbij. Daarna over hoeveel Belgische bureaus überhaupt de drempel halen waarop een professionele koper wakker wordt, met cijfers uit de jaarrekeningen van 967 bureaus. Dat laatste cijfer is lager dan je denkt.
Wat er sinds april op papier staat
De Belgische meerwaardebelasting is geen borrelpraat meer. De wet van 6 april 2026 is op 21 april 2026 gepubliceerd in het Belgisch Staatsblad en geldt retroactief vanaf 1 januari 2026. Wie zijn aandelen verkoopt, betaalt in principe 10% op de gerealiseerde meerwaarde, met een voetvrijstelling van 10.000 euro per persoon per jaar.
Zo, dat was de slechte helft van het nieuws. Nu de helft die je moet uitprinten en op je koelkast hangen.
Voor wie een aanmerkelijk belang heeft, dus minstens 20% van de aandelen, geldt een volledig ander regime. Geen vlak tarief van 10%, maar een getrapte schaal:
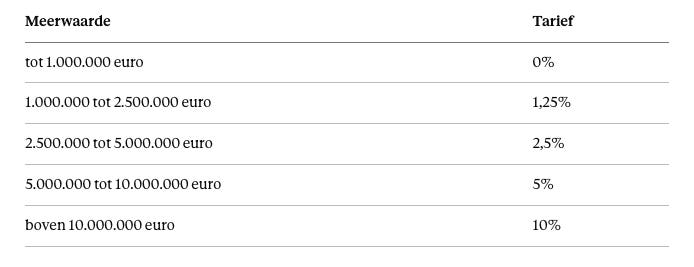
Die vrijstelling van 1 miljoen euro geldt per persoon en per periode van vijf jaar. Dat is geen detail, dat is de hele plot.
De rekensom die je vorig jaar nog niet kon maken
Neem een bureau van vijfentwintig mensen. Je verkoopt, de meerwaarde bedraagt 2 miljoen euro, je bent enige aandeelhouder.
Eerste miljoen: vrijgesteld.
Tweede miljoen: 1,25%, oftewel 12.500 euro.
Totaal: 12.500 euro. Effectief 0,63%.
Bij 3 miljoen meerwaarde loopt het op tot 31.250 euro, of 1,04%. Bij 6 miljoen kom je op 131.250 euro, of 2,19%. Pas bij 10 miljoen euro meerwaarde zit je aan ongeveer 3,3% effectieve druk, en dat cijfer wordt ook door Delen Private Bank in hun eigen voorbeeld gehanteerd. Fijn wanneer je rekenmachine het eens is met een private bank.
Ter vergelijking: dezelfde deal van 3 miljoen bij een Nederlandse DGA. Daar valt de verkoopwinst in box 2, met in 2026 een tarief van 24,5% tot 68.843 euro en 31% daarboven. Dat komt neer op ongeveer 925.500 euro, of bijna 31%.
Eén miljoen minder van 3 miljoen. Voor exact hetzelfde bureau, exact dezelfde koper, exact dezelfde week werk van de advocaten.
Even eerlijk blijven, want anders is het geen benchmark maar een reclamefolder. Die vergelijking gaat over aandelen die je privé aanhoudt. Veel Nederlandse bureau-eigenaars verkopen via een holding, waar de deelnemingsvrijstelling de heffing uitstelt tot het geld effectief naar privé gaat. Uitstel is geen afstel: box 2 komt, alleen later en in schijven. In België valt de verkoop door een vennootschap eveneens buiten deze nieuwe regeling. Het verschil zit dus in wat er gebeurt op het moment dat je het geld daadwerkelijk op je eigen rekening wil. In België is dat vanaf 2026 een afgerekende factuur van pakweg 1%. In Nederland blijft het een openstaande post van bijna een derde.
En dan de mooiste voetnoot van de hele wet: die vrijstelling van 1 miljoen euro geldt per persoon. Twee vennoten die elk de helft van een bureau bezitten en samen 3 miljoen meerwaarde realiseren, komen elk uit op 1,5 miljoen. Eerste miljoen vrij, resterende 500.000 euro aan 1,25%. Samen 12.500 euro in plaats van 31.250 euro.
Voor één keer levert het jarenlang delen van je aandelen met een compagnon niet alleen ruzie op over de kleur van de keuken, maar ook geld.
De EER-val, of: waar zit je koper eigenlijk?
Hier wordt het interessant voor onze markt in het bijzonder.
Verkoop je een aanmerkelijk belang aan een rechtspersoon buiten de Europese Economische Ruimte, dan gelden die vriendelijke progressieve tarieven niet. Dan bedraagt de heffing 16,5% op wat boven de vrijstelling van 1 miljoen uitkomt.
Doe de som opnieuw op 3 miljoen meerwaarde. Aan een Europese koper: 31.250 euro. Aan een koper buiten de EER: 330.000 euro. Een factor tien, en het enige wat veranderde is de postcode op de laatste bladzijde van de overeenkomst.
Kijk daarbij naar de kopende entiteit, niet naar het logo. Onze sector zit vol groepen met een internationale eigendomsstructuur. Het Verenigd Koninkrijk zit sinds de brexit buiten de EER. Amerikaanse private equity ook, tenzij ze via een Europees vehikel kopen. Dat is precies het soort vraag dat in een LOI-fase zelden gesteld wordt, omdat iedereen dan nog met de multiple bezig is en niemand met de landcode.
Laat dit nakijken door een fiscalist voor je een letter of intent tekent. Ik ben geen fiscalist, ik ben iemand die graag rekent. De structuur van de koper is in dit dossier geen juridisch detail maar een prijselement, en het hoort dus thuis in de onderhandeling.
Het fotomoment, en waarom je nog anderhalf jaar hebt
De wet belast niet je volledige waarde, alleen de meerwaarde die je opbouwt vanaf 2026. Voor wat je vóór die datum hebt opgebouwd, geldt de waarde op 31 december 2025 als referentiepunt. Die historische meerwaarde blijft buiten schot.
Met andere woorden: er is een foto genomen van je bureau op oudejaarsavond 2025. Alleen heeft niemand je verteld dat je moest poseren.
Je hebt tijd tot en met 31 december 2027 om je aandelen op die referentiedatum te laten waarderen. Wie dat niet doet, heeft straks een discussie met de fiscus waarin de fiscus de enige is met een cijfer op tafel. Dat is zelden een goede onderhandelingspositie.
Wat een verdedigbare waardering nodig heeft:
Een onderbouwde methodiek, geen achterkant van een bierviltje. Genormaliseerde EBITDA, met de aanpassingen expliciet gedocumenteerd.
Vergelijkingspunten uit de sector, niet uit “de dienstensector” in het algemeen. Een bureau van dertig mensen is geen accountantskantoor met een ander logo.
Een datum en een handtekening van iemand die dat beroepshalve doet.
En twee waarschuwingen die je beter nu leest dan in een aanslagbiljet:
Interne meerwaarden zijn geen achterpoortje meer. Verkoop je je aandelen aan je eigen holding of aan een vennootschap die je met familie controleert, dan is er geen vrijstelling voorzien en spreken adviseurs over een heffing van 33%. Het klassieke trucje van jezelf verkopen aan jezelf is dus grondig duurder geworden.
Abnormaal of speculatief beheer blijft een risico. Oordeelt de administratie dat je verrichting daaronder valt, dan geldt niet 10% maar 33%, zonder voetvrijstelling en zonder vrijstelling van de historische meerwaarde. Baker Tilly noemt in dat verband ook expliciet de verkoop van een vennootschap met overtollige liquiditeiten. Als jouw bureau al vijf jaar dienstdoet als spaarpot met een Slack-abonnement, is dat dus een aandachtspunt.
De markt die je moet overtuigen
Tot hier ging het over wat je overhoudt. Dat is pas relevant als iemand je überhaupt wil kopen, en daarvoor moet je naar de markt kijken. Die is de laatste jaren van humeur veranderd.
Volgens de analyse die Emerce samen met M&A-specialist The CFI Group publiceerde, liet de overnamemarkt voor digital agencies in 2025 een voorzichtig herstel zien, maar bleef ze onder het niveau van de piekjaren 2021-2023. Dat herstel zat vooral in de eerste jaarhelft, met 37 afgeronde transacties tegenover 31 in dezelfde periode een jaar eerder. In de tweede helft viel de activiteit duidelijk terug.
Belangrijker dan het volume is wie er koopt. De vijf meest actieve bureaugroepen waren in 2025 samen goed voor 36% van alle deals, tegenover 31% in 2024 en 32% in 2023. Na de piek van 54% in 2021 was de markt jarenlang aan het versnipperen. Die beweging is voorlopig gekeerd.
En dan de zin waar je best twee keer over nadenkt: buy-and-build verschuift van breed naar specialistisch. Bureaugroepen kiezen minder voor full-service roll-ups en bouwen gerichter rond specifieke expertise en proposities.
Tien jaar lang was “full-service” de veiligste positionering die er bestond. Je kon alles, dus je kon nooit verliezen. Vandaag is het de duurste. Niet omdat full-service slecht werk levert, maar omdat een koper die gericht bouwt rond e-commerce, data of tech niet weet waar hij jou in zijn organigram moet plakken. Een bureau dat alles doet, past nergens.
Over multiples wil ik voorzichtig zijn, want de cijfers die je online vindt komen bijna allemaal van partijen die bureaus verkopen. Dat maakt ze niet fout, het maakt ze belanghebbend. Als richtsnoer: FE International hanteert voor digitale marketingbureaus een bandbreedte van 3x tot 7x EBITDA, waarbij een klein, oprichtergedreven bureau met veel klantconcentratie eerder rond 3x tot 4x landt en een goed draaiend bureau met gediversifieerde klanten en sterke recurring revenue richting 5x tot 7x gaat. Voor de Nederlandse zakelijke dienstverlening noemt MKB Bedrijfsovername een indicatieve bandbreedte van 4,6x tot 5,7x, met de uitdrukkelijke vermelding dat het om indicatieve cijfers gaat.
Behandel die getallen als een weerbericht, niet als een prijskaartje. De richting klopt, de decimalen niet.
De hefbomen die in vrijwel elke bron terugkomen zijn wel consistent, en ze zijn saai:
Recurring revenue. Retainers verslaan projectwerk, elke keer opnieuw. Wie boven de 60% terugkerende omzet zit, zit in een ander gesprek.
Klantconcentratie. Geen enkele klant boven 10 tot 15% van je omzet, en je top drie samen bij voorkeur onder een kwart.
Oprichtersafhankelijkheid. Als jij twee maanden wegvalt en de omzet ook, dan koopt niemand een bureau. Dan koopt iemand jou, en dat noemen ze een earn-out.
Marge. Een bureau van 3 miljoen omzet aan 25% marge is meer waard dan een bureau van 5 miljoen aan 5%. Omzet is een verhaal dat je op recepties vertelt. Marge is wat er in de akte staat.
Hoeveel Belgische bureaus zijn eigenlijk koopbaar?
Hier houdt de internationale literatuur op en beginnen onze eigen cijfers. We hebben de jaarrekeningen van Belgische bureaus uit de NBB Balanscentrale doorgerekend: 967 bureaus met een neergelegd boekjaar 2024.
Eerst het middelpunt. De mediane EBITDA bedraagt 57.091 euro. Beperk je je tot de bureaus met een brutomarge van minstens 50.000 euro, dus de vennootschappen die effectief iets doen (804 stuks), dan klimt de mediaan naar 80.791 euro. Bijna een op vijf bureaus draait een negatieve EBITDA.
Leg daar de overnamedrempels naast. Vertaald naar de bandbreedte van 3x tot 7x EBITDA die we hierboven zagen, begint een gesprek met een professionele koper ergens rond een half miljoen euro EBITDA. Onder die grens is er wel een markt, maar dan praat je met een individuele overnemer of een collega-bureau, niet met een groep die aan het bouwen is.
Boekjaar 2024, cumulatief, van de 967 bureaus:
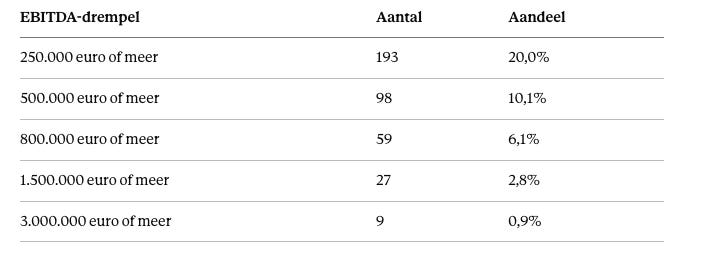
Eén op tien haalt dus een half miljoen. Dat is al minder dan de meeste mensen denken op een netwerkevent, waar iedereen “een goed jaar” heeft gehad.
Maar een koper koopt geen goed jaar. Een koper koopt een patroon. Dus hebben we gekeken naar wie de drempel drie boekjaren op rij haalt, van 2022 tot en met 2024, over de 859 bureaus die in alle drie de jaren een jaarrekening neerlegden:
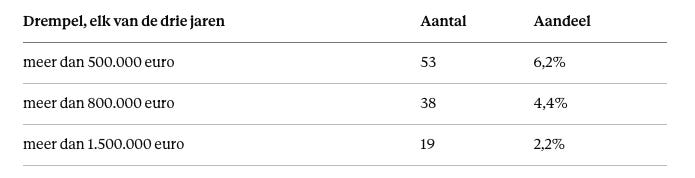
Daar zit het cijfer waar het om draait. Ongeveer een op zestien Belgische bureaus houdt drie jaar na elkaar een half miljoen euro EBITDA vast. Van de 98 bureaus die het in 2024 haalden, doen er 45 dat niet drie jaar op rij. Bijna de helft van de goede jaren in onze sector is dus precies dat: een goed jaar.
Boven 1,5 miljoen euro wordt het opvallend stabieler, met 19 van de 27. Wie daar zit, zit daar meestal met reden.
Nog een cijfer dat je kan gebruiken om je eigen ambities te kalibreren: de drempel van een half miljoen euro EBITDA valt in de praktijk vrijwel samen met de grens van tien voltijdse equivalenten. Van de 98 bureaus boven die drempel zitten er 82 in de klassen 10-19, 20-39 en 40 en meer. In de klasse van één tot vier VTE halen 3 van de 272 bureaus het.
Dat betekent niet dat je moet groeien om te verkopen. Het betekent dat een bureau van zes mensen dat wil verkopen aan een groep, ofwel uitzonderlijk winstgevend moet zijn, ofwel een ander soort koper moet zoeken. Beide zijn perfect legitiem. Alleen is het handig om te weten in welke van de twee gesprekken je zit voor je erin stapt.
Twee eerlijkheden bij deze cijfers, want anders zijn het geen benchmarks maar decoratie. Ten eerste: dit is gerapporteerde EBITDA, geen genormaliseerde. Wie zichzelf via een managementvennootschap betaalt, boekt die kost bij diensten en diverse goederen, waardoor de EBITDA lager oogt dan wat een koper er uiteindelijk van maakt. Die correctie zit niet in de jaarrekeningen: bestuurdersbezoldiging staat in amper 1,4% van de neerleggingen apart vermeld. De cijfers hierboven zijn dus eerder een ondergrens dan een bovengrens, en hoeveel precies weten we niet. Wat we niet weten, verzinnen we niet.
Ten tweede: 234 van de 967 vennootschappen hebben geen of minder dan één VTE. Die groep heeft een mediane marge van 92%, wat geen prestatie is maar een structuur. Het zijn management- en holdingvehikels zonder loonkost. Kijk je enkel naar de klassen van vijf VTE en meer, dan landen de mediane marges tussen 12 en 17%. Dat is het echte beeld van een Belgisch bureau, en het is een stuk soberder dan de gemiddelden suggereren.
Leg die cijfers nu naast de tarieventabel van in het begin, want dan gebeurt er iets onverwachts.
Neem de mediane actieve bureau-EBITDA van 80.791 euro aan een multiple van 5. Dat is een waarde van ongeveer 400.000 euro. Neem zelfs een bureau dat drie jaar op rij een half miljoen euro EBITDA draait, dus bij de bovenste 6% hoort, aan diezelfde multiple: 2,5 miljoen euro. Eerste miljoen vrijgesteld, resterende 1,5 miljoen aan 1,25%, oftewel 18.750 euro.
Voor de overgrote meerderheid van de Belgische bureaus is de nieuwe meerwaardebelasting dus geen ramp. Ze is een afrondingsfout. Met twee vennoten verdwijnt ze zelfs helemaal, want dan heb je twee keer een miljoen vrijstelling.
Behalve op één punt. Verkoop je aan een groep buiten de EER, dan gaat datzelfde bureau van 18.750 euro naar 247.500 euro. Het echte fiscale risico voor het typische Belgische bureau zit niet in het tarief. Het zit in de nationaliteit van je koper en in het feit dat je vergat de foto te laten nemen.
Als je wil weten waar je vandaag staat: onze Cijferspiegel zet je financiële structuur naast die van andere bureaus, en de WaardeWijzer geeft je een eerste indicatie van je waarde. Geen vervanging van een echte waardering, wel een prima manier om te ontdekken of je gesprek met een fiscalist over 1,25% gaat of over iets minder aangenaams.
Wat je deze maand doet, ook als je pas over vijf jaar verkoopt
Het onaangename aan deze materie is dat de deadline niet samenvalt met je plannen. Je verkoopt misschien pas in 2031. De waardering op 31 december 2025 moet er staan vóór eind 2027.
Laat je aandelen waarderen op de referentiedatum van 31 december 2025. Niet volgend jaar. Boekhouders en waarderingsspecialisten gaan het in de tweede helft van 2027 collectief te druk hebben, en dan betaal je spoedtarief voor een foto van twee jaar geleden.
Check of je effectief boven de 20% zit. De drempel wordt per persoon beoordeeld en aandelen van familieleden mogen niet worden samengeteld om eraan te geraken. Wie zijn aandelen ooit netjes over de kinderen heeft gespreid, kan zichzelf onder de drempel hebben gestructureerd.
Kijk naar de spreiding tussen aandeelhouders. De vrijstelling van 1 miljoen is per persoon. Twee vennoten hebben er samen twee, een gehuwd koppel dat samen bezit eveneens.
Zet de EER-vraag in je onderhandelingsstandaard. De juridische zetel van de kopende entiteit hoort in je eerste gespreksronde, niet in de laatste.
Ga van full-service naar herkenbaar. Niet omdat positionering leuk staat op je website, maar omdat de kopers die vandaag actief zijn gericht bouwen en een generalist niet in hun plaat past.
Praat met een fiscalist voor je iets tekent. Dit artikel is een rekenoefening, geen advies. De wet is vier maanden oud, de praktijk is nog aan het uitkristalliseren, en de verschillen tussen 1,25%, 16,5% en 33% zijn groot genoeg om er iemand voor te betalen die er elke dag mee bezig is.
Tot slot
Verkoopklaar zijn betekende jarenlang propere boeken en een team dat draait zonder jou. Dat blijft gelden, en de cijfers hierboven laten zien hoe weinig bureaus dat effectief waarmaken. Zes procent houdt drie jaar op rij een half miljoen euro EBITDA vast. De rest heeft goede jaren, en dat is iets anders.
Maar er is een vraag bijgekomen. Ze luidt niet langer alleen “hoeveel is mijn bureau waard”, maar ook “hoeveel daarvan blijft er bij mij liggen, en heb ik de foto laten nemen toen dat nog kon”.
De eerste vraag beantwoordt een koper. De tweede beantwoord je zelf, en je hebt daar tot eind 2027 voor. Dat lijkt lang. Dat leek 2026 in 2024 ook.
Bronnen
Moore Law, Nieuwe meerwaardebelasting: wat weten we al? - moorelaw.be
Advocatenkantoor Delboo, Meerwaardebelasting op een aanmerkelijk belang - delbooadvocaten.be
Delen Private Bank, De nieuwe meerwaardebelasting: wat betekent het voor uw vennootschap? - delen.bank
SBB, Meerwaardebelasting België: alles wat je moet weten - sbb.be
VGD, De meerwaardebelasting voor ondernemers - vgd.eu
Baker Tilly, Meerwaardebelasting op financiële activa vanaf 2026 - bakertilly.be
Bank van Breda, De nieuwe meerwaardebelasting: wat betekent dit voor u als aandeelhouder - bankvanbreda.be
Emerce / The CFI Group, Analyse overnamemarkt digital agencies: grote kopers winnen weer terrein, 19 maart 2026 - emerce.nl
Emerce / The CFI Group, Analyse overnamemarkt digital agencies: interesse in tech, e-commerce en data groeit, september 2025 - emerce.nl
Rendement, Aanmerkelijk belang (box 2) - rendement.nl
FE International, How to Value a Digital Marketing Agency in 2026 - feinternational.com
MKB Bedrijfsovername, Zakelijke dienstverlening verkopen - mkb-bedrijfsovername.nl
Eigen analyse op basis van jaarrekeningen uit de NBB Balanscentrale, boekjaren 2022 tot en met 2024